कर्ज लेने के बाद जानबूझकर न चुकाने वालों की मुश्किलें बढ़ सकती हैं। आरबीआई ने ऐसे डिफॉल्टर पर सख्ती करने के लिए एक मास्टर प्लान जारी किया है। इसमें जानबूझकर कर्ज नहीं लौटाने वालों की परिभाषा भी तय की गई है। सर्कुलर में कहा गया है कि जानबूझकर डिफॉल्टर या कोई भी इकाई, जिसके साथ एक जानबूझकर डिफॉल्टर जुड़ा हुआ है, उसे किसी भी ऋणदाता से कोई अतिरिक्त क्रेडिट सुविधा नहीं मिलेगी और वह क्रेडिट सुविधा के पुनर्गठन के लिए पात्र नहीं होगा। आरबीआई ने प्रस्ताव दिया है कि गैर-बैंकिंग वित्तीय कंपनियों (एनबीएफसी) को भी समान मापदंडों का उपयोग करके खातों को टैग करने की अनुमति दी जानी चाहिए।
आरबीआई इनकी पहचान उन लोगों के रूप में करता है, जो बैंक का बकाया चुकाने की क्षमता रखते हैं, लेकिन पैसा नहीं चुकाते या उसका अन्यत्र उपयोग नहीं करते। हांलाकि आरबीआई के पास पहले कोई विशिष्ट समय-सीमा नहीं थी, जिसके भीतर ऐसे उधारकर्ताओं की पहचान की जानी थी।
आरबीआई ने यह भी सुझाव दिया है कि बैंकों को एक समीक्षा समिति का गठन करना चाहिए और उधारकर्ता को लिखित प्रतिनिधित्व देने के लिए 15 दिनों तक का समय देना चाहिए, साथ ही जरूरत पड़ने पर व्यक्तिगत सुनवाई का मौका भी देना चाहिए। केंद्रीय बैंक ने यह भी कहा कि ऋणदाताओं को किसी अन्य ऋणदाता या परिसंपत्ति पुनर्निर्माण सुविधा में स्थानांतरित करने से पहले ‘जानबूझकर डिफ़ॉल्ट’ का निर्धारण करने या उसे खारिज करने के लिए किसी डिफ़ॉल्ट खाते की जांच पूरी करने की जरूरत होगी।
CLICK BELOW to get latest news on Whatsapp or Telegram.


नुआखाई, महाअष्टमी, गोवर्धन पूजा के लिए स्थानीय अवकाश घोषित, छुट्टी को लेकर आदेश जारी
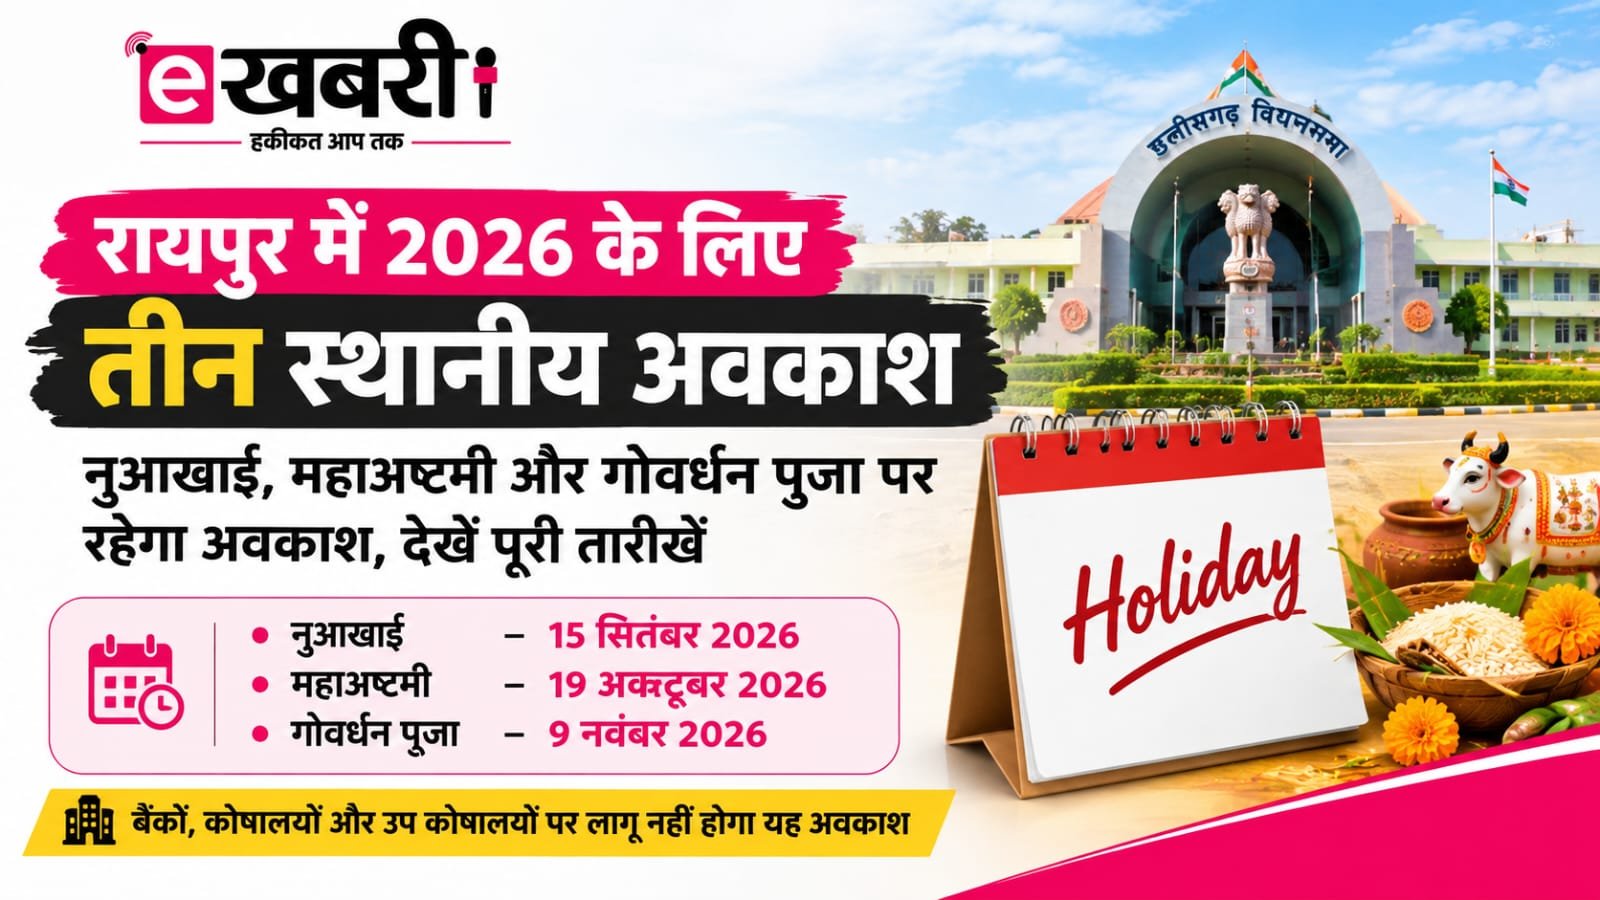
रायपुर में 2026 के लिए तीन स्थानीय अवकाश घोषित, जानिए पूरी तारीखें
आज है पिठोरी अमावस्या, जानिए इस अमावस्या को कुशाग्रहणी अमावस्या
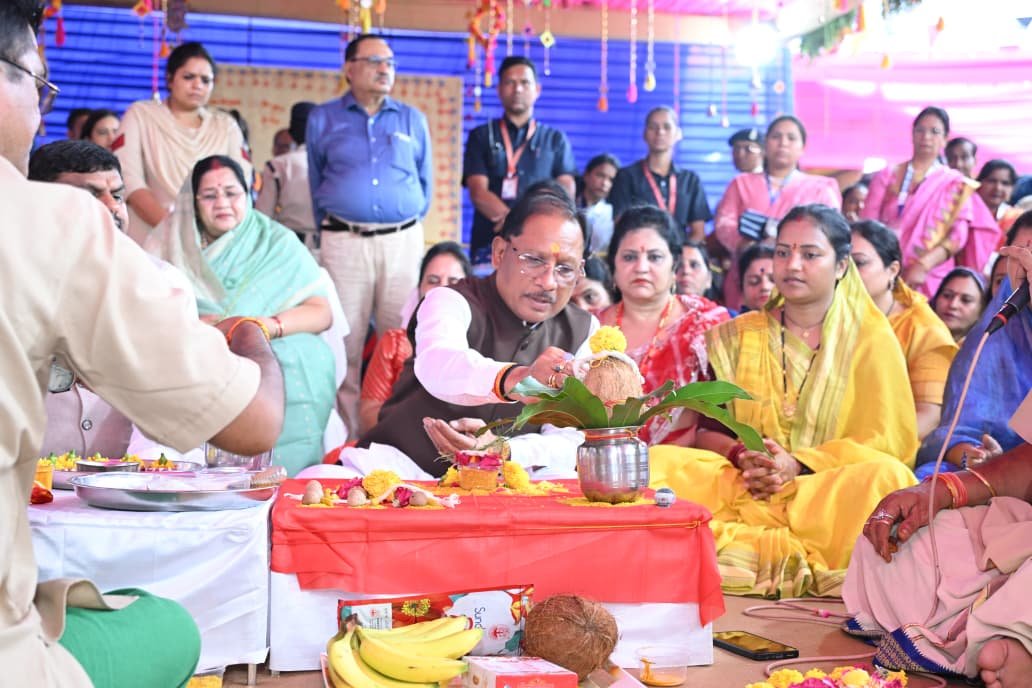
‘विष्णु भैया’ का घर बना बहनों का मायका, तीजा-पोरा में उमड़ा उल्लास
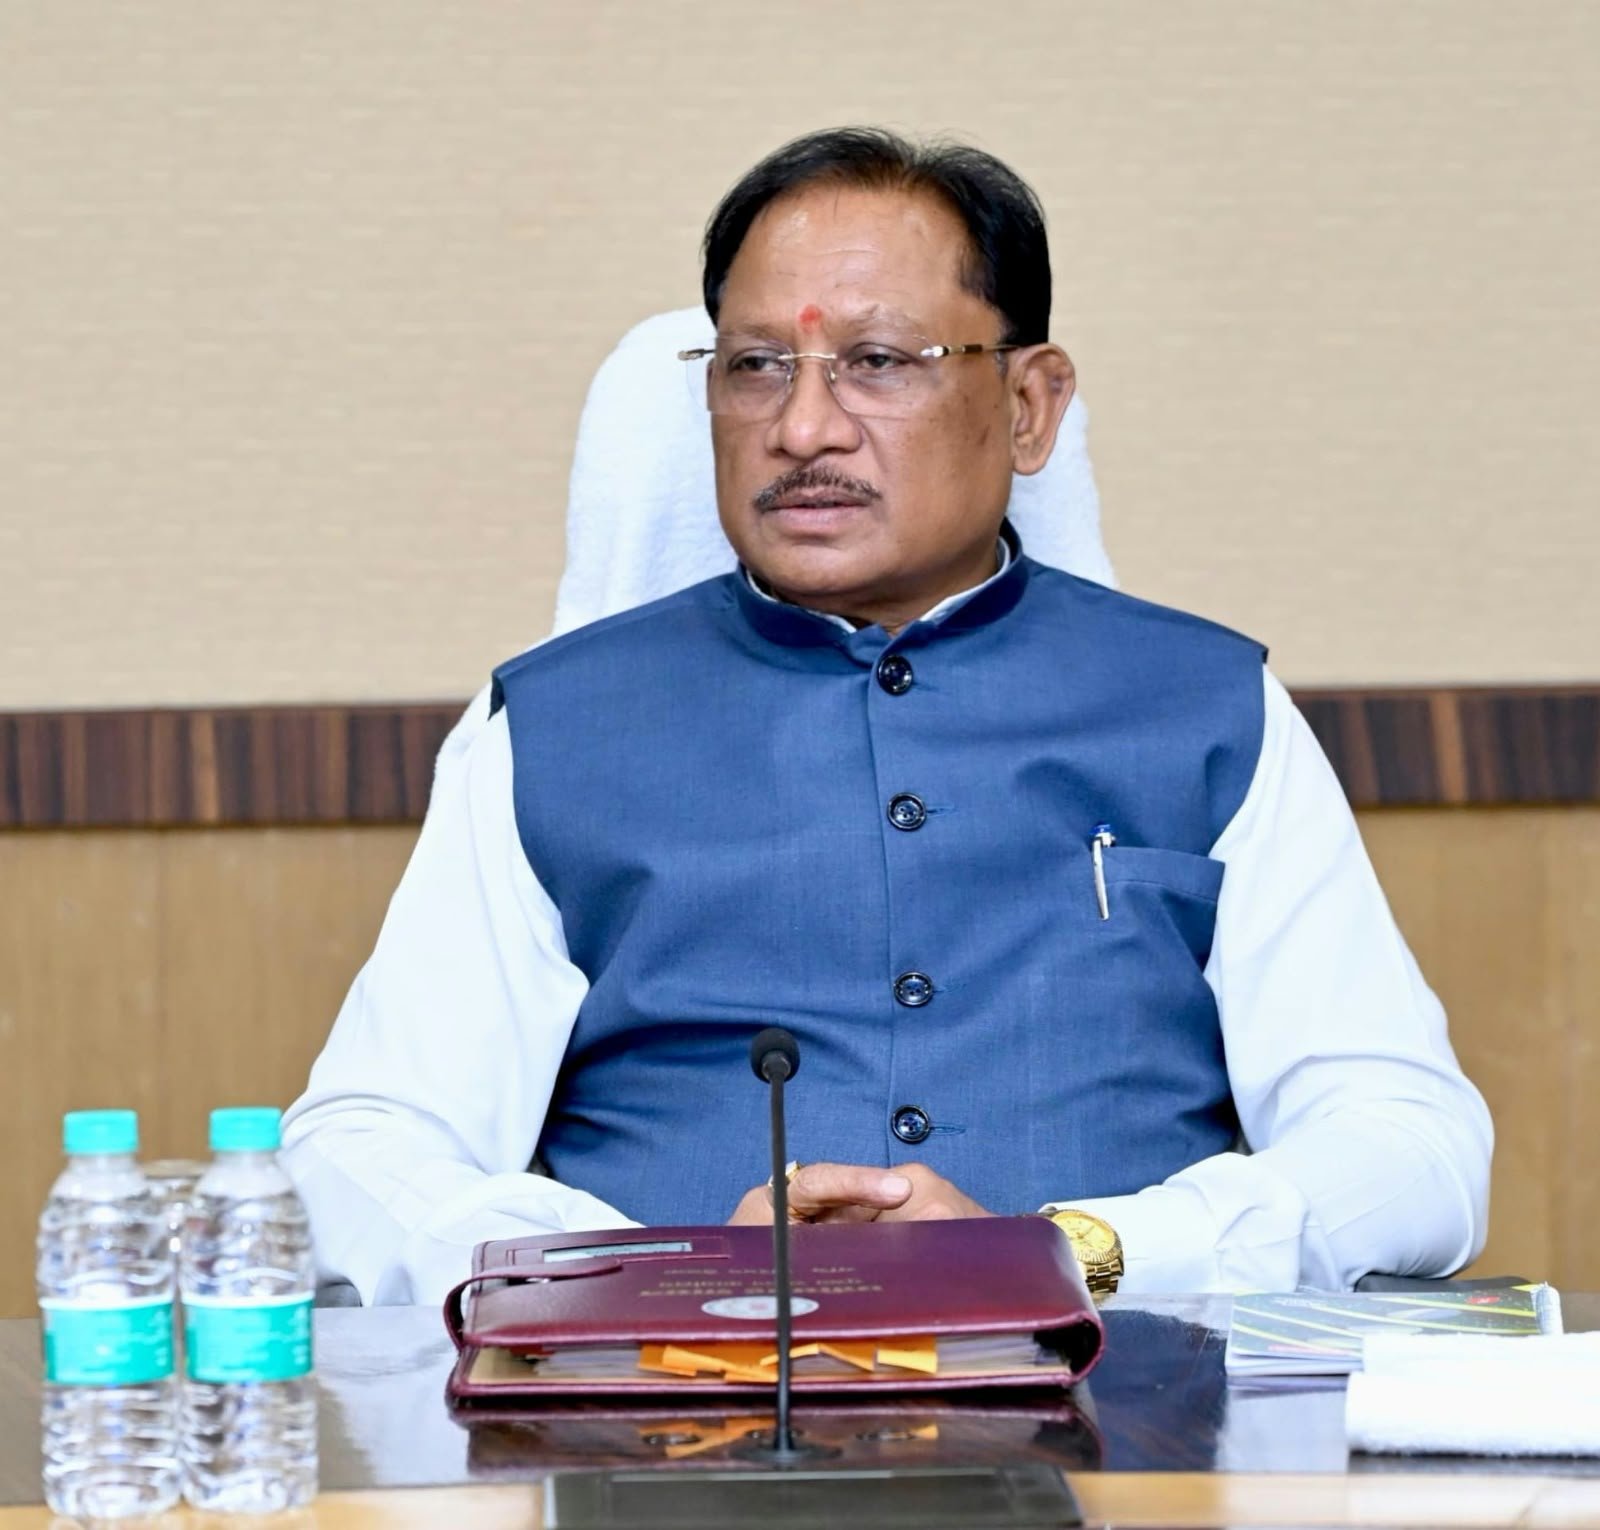
छत्तीसगढ़ कैबिनेट के बड़े फैसले, युवाओं से कर्मचारियों तक मिली बड़ी सौगात

को-ऑपरेटिव बैंकों में भर्ती तेज होगी, किसानों को मिलेंगी बेहतर बैंकिंग सुविधाएं

हनुमान अंश फिल्म देखने पहुंचे साय, छत्तीसगढ़ में टैक्स फ्री करने की घोषणा
आज है मास की शिवरात्रि, इस तरह करें भगवान महादेव को प्रसन्न
हरतालिका तीज को लेकर संदेश, 14 सितंबर को रखा जाएगा व्रत